AI 科技每日资讯 · 11 月 13 日:黄仁勋辞任,美债破 5.13%,黄金跌到一年新低
英伟达董事会宣布黄仁勋辞任 CEO、CFO 克雷斯临时代管,市值跌穿 4 万亿美元;同一个夜里 10 年美债升破 5.13%、黄金跌破 3900 创一年新低。三件事指向同一个方向:钱在变贵,AI 的估值锚要重打一遍。
这期是 11 月 13 日早上 08:16 口径的开盘前版,我中午才搬上博客,时点不改,原样留档。中间补了一行盘面,标了“补记”。
一句话:钱变贵这件事,昨晚终于开始从利率传导到 AI 的龙头股上了。
算力硬件领跌,银行,影视院线,猪肉逆势,涨停 41 家
早上写的“算力链二次杀跌”应验了,指数分化也说明——资金在从成长往红利挪,不是我一个人的感觉。
今日 15 条资讯
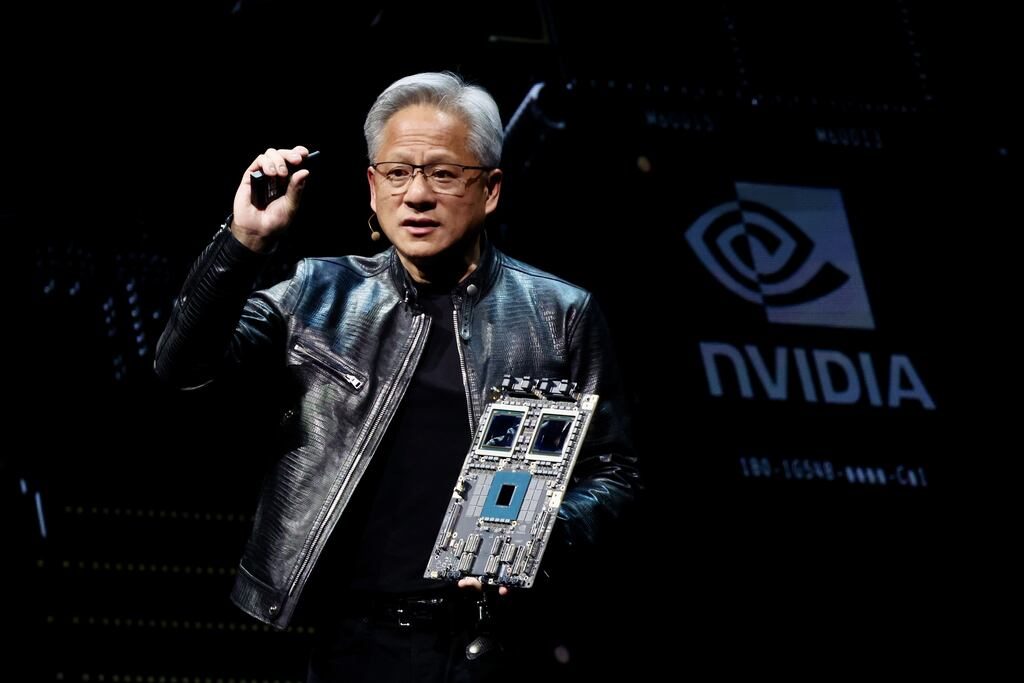
1|黄仁勋辞任英伟达 CEO,CFO 克雷斯临时代管,市值跌穿 4 万亿美元
11 月 12 日(美东)英伟达董事会公告:联合创始人黄仁勋辞去总裁、CEO 及董事职务,即刻生效;执行副总裁兼 CFO 科莱特·克雷斯出任临时 CEO 并继续兼任 CFO,董事会启动内外部正式遴选,同时任命新思科技前 CEO 哈维·琼斯为史上首任董事会主席。
公告未披露辞任具体原因,独立调查(Joon H. Kim 与 Wachtell Lipton)结果尚未公布。NVDA 收跌 4.34% 至 166.19 美元(盘中最低 148.80、一度跌 14%),市值 4.01 万亿美元跌穿 4 万亿,自 10 月 6 日高点累跌约 27%。
同日 AMD +5.86%、博通 +5.54%,资金明显分流;11 月 17 日发 FY2027Q3 财报,克雷斯将首次以临时 CEO 面对投资者。
→ 市场过去给英伟达的溢价里,有一大块是“创始人绝对掌控”的确定性。这块溢价现在被抽走了,要重估的是关键人风险和董事会治理,不是产品力。对我的实际含义有三条:一是别在早盘接 A 股算力链的高位标的,盘中最深 -14%、尾盘拉回,分歧极大,情绪盘会放大;二是持仓若集中在“英伟达映射链”(光模块、PCB、服务器),这周该降一降单一叙事暴露,等 17 日财报看新管理层怎么讲资本开支;三是选题已经很清楚——“英伟达的雷曼时刻到了吗”,但落点要写治理与 AI 资本循环,不要碰私德。
2|10 年美债破 5.13%,30 年拍卖出现尾部,美联储集体放鹰
11/12 美国 10 年期国债收益率升至 5.133%(+13.51bp),2 年期 4.881%(+9.95bp)。财政部 250 亿美元 30 年期国债中标收益率 5.441%,但投标倍数由 2.54 降至 2.36、间接投标获配由 72.3% 降至 68.1%——出现“尾部”,需求疲软。
理事沃勒 11/10 明确说核心 CPI 环比到 0.3%“就该在 12 月考虑加息 50bp”,“只加 25bp 会危及信誉”;威廉姆斯 11/12 称通胀“太高且正在根植”,原话是“假设 2027 年一次都不加、哪怕只加 25bp,都很天真”。
CME 显示 12 月 25bp 概率 88.5%、50bp 11.5%,终端利率预期上调至 4.82%。
→ 这是本周对资产价格最硬的一条约束。贴现率上行先杀的是高估值成长,这也解释了为什么 11/12 创业板 -2.44%、恒生科技 -2.36%,跌得比上证狠得多。家庭资产两个判断:黄金跌破 3900 不是“回调可抄”,实际利率上行阶段金价没有支撑,别急着补仓;反过来,美元货基和短债票息已在高位,现金今年是“有收益的防守”。人民币 6.6729 靠 11/15 外汇存款准备金率 4%→6% 在托底,短期破 7 概率不高,不必恐慌换汇。
3|A 股 11/12 放量杀跌:1.93 万亿成交、超 4600 只下跌、创业板 -2.44%
11/12 上证 3655.83(-0.67%)、深成 11197.98(-1.68%)、创业板 2509.43(-2.44%)、科创 50 1309.84(+0.73%)。两市成交 1.93 万亿,较 11/11 放量 2558 亿,连续三日放量;超 4600 只个股下跌,涨停仅 37 家。
31 个行业只有 3 个上涨(农林牧渔 +0.45%、食品饮料 +0.38%、银行 +0.36%),传媒 -3.28%、通信 -3.01%、有色 -3.01% 领跌。算力链极端分化:寒武纪 +8.11%、海光信息 +3.07%、沪电股份 +2.12%,而中际旭创 -6.11%、胜宏科技 -5.60%、新易盛 -4.38%(后两者 11/11 才分别涨 16.98%、15.07%)。
宽基 ETF 11/10 净流出 41.12 亿后,11/11 再净流出约 35 亿,连续两日赎回;南向净买入港股 58.46 亿港元。
→ “放量 + 4600 只下跌 + 28 个行业绿”是出货结构,不是洗盘,最容易犯的错是把早盘反弹当反转。今天周五,“周末效应”叠上隔夜英伟达 -4.34%、美债破 5.13%,资金天然倾向减仓过周末——高开更像是给你减仓的窗口。更值得看的是位置不是指数:银行、食品饮料逆势收红,钱在往低估值红利挪,这跟我把“进攻仓”降一档、“红利 + 现金”提一档是同一个方向。
4|阿布扎比只谈成换俘、没有联合声明,俄军一夜拦截 627 架无人机,油价跳涨
11/11 结束的俄乌三方会谈未发表联合声明,唯一实质成果是“原则上同意新一轮大规模换俘”(各超 1000 人纳入名单,预计 2—3 周内执行)。乌方提的黑海航运与能源设施停火方案,泽连斯基称俄代表团“没有授权回应”。
11/12 普京在莫斯科会见威特科夫与库什纳,称“任何外国军队在乌克兰驻扎都绝对不可接受”;库什纳称多边谈判下周举行(未确认)。战场未降级:俄国防部称一夜拦截摧毁 627 架乌克兰无人机,乌方称 10/30 以来远程打击俄五大炼油厂。
市场:WTI 88.74(+2.55%)、布伦特 95.82(+3.30%),黑海部分航线战争险附加费达货值 15%—20%,约为波斯湾两倍。
→ 会谈只换来换俘,等于“和平溢价”没兑现,油价立刻把地缘风险打回去。直接落到生活成本:11/12 24 时国内成品油刚下调(92 号每升降 0.51 元),但国际油价已两连涨,下一轮(约 11/26)大概率由降转涨,这几天加油不必刻意等。更长的是通胀链条——油价 + 黑海粮食出口受阻会顺着运输和食品价格传导,这也是央行在 PPI 已 +5.7% 之后仍不敢轻易宽松的原因之一。
5|超聚变创业板上会通过:募资 80 亿、年内最大 IPO,但经营现金流 -156.85 亿
深交所上市审核委员会 2026 年第 61 次会议 11 月 12 日审议通过超聚变首发,结论为“符合发行条件、上市条件和信息披露要求”,下一步提交注册。拟募资 80 亿元,为 2026 年创业板过会项目中募资额最高,受理至过会仅 174 天,保荐机构中信证券。
主营 AI 服务器 + 通用服务器、液冷与电源,据 IDC 2025 年中国服务器出货量第二、标准液冷服务器市占率第一。财务:2023—2025 年营收 250.92/442.67/582.46 亿元,2026 上半年 372.86 亿元、归母净利 21.08 亿元,但经营活动现金流净额连续为负(-65.68/-25.26/-4.62/-156.85 亿元),公司已提示风险。
实际控制人为河南省国资委。
→ 这是 A 股算力硬件的“政策底”信号:在英伟达动荡、AI 估值被质疑的当口放行一个 80 亿的算力 IPO,说明硬科技融资通道没关。但别把过会当买入理由——招股书自己写着净利暴增、经营现金流 -156.85 亿,这是典型的“规模换现金流”,扩产期靠占上游账期。实操上:算力链今天若因这条冲高,是给昨天被套的中际旭创、胜宏科技一类标的的减仓窗口,不是新钱进场点。
6|央行单日净投放 1970 亿,货政报告提“挂钩 DR001 的浮动利率贷款”
11/12 央行开展 3840 亿元隔夜逆回购、利率 1.25%,当日到期 1870 亿,净投放 1970 亿元。11/11 的三季度货币政策执行报告在 11/12 被集中解读,新提法是推动贷款利率定价从“较单一参考 LPR”转向多元基准,指导金融机构探索发放挂钩 DR001 的浮动利率贷款,同时加力实施支持资本市场的两项工具。10 月金融数据截至我写稿时(08:16)仍未发布,市场预期中值:新增社融约 1.5 万亿、新增人民币贷款约 -1500 亿、M2 同比约 7.2%。11/15 外汇存款准备金率 4%→6% 生效,11/20 LPR 报价,现行 1 年期 3.0%、5 年期以上 3.5%。
→ 第一条很实际:利率若真挂到 DR001,以后房贷、经营贷会跟着短端市场利率更频繁地动——你手上锁的固定利率贷款反而成了“便宜期权”,续贷或换房时别急着改浮动。第二条更关键:今天可能出的 10 月社融是决定方向的东西,市场预期新增贷款为负 1500 亿,若落地且更弱,说明实体融资需求还在收缩,早盘的杀跌就有基本面呼应,别指望 V 型反转。
7|双十一收口:全网约 1.78 万亿、增速只有 4.8%,AI 硬件爆发但退货率六七成
星图数据(监测 10/7—11/11)测算全网累计销售额 17764 亿元、同比 +4.8%;网经社口径 16986 亿、+4.64%,并指首轮综合电商 GMV 同比仅 +2.4%(去年同期 +14.2%)。
天猫、京东、拼多多、抖音均未公布总额。京东官方:售出超 5000 万件 AI 产品、3 亿服务订单,AIPC/AI 工作站/AI 眼镜/AI 录音设备成交额同比 +100% 以上,“Token”搜索量环比 +13 倍、大模型 Token 包销量环比 +10 倍、AI 医生问诊订单 +5 倍。
隐忧:洛图科技监测 AI 眼镜行业退货率 30%—70%,个别直播渠道 60%—70%(手机、平板仅个位数)。
→ 4.8% 的增速说明“以价换量”的时代结束了,平台不公布总额,本质是数字不好看。但 AI 硬件是唯一还在爆的品类——这是判断 AI 消费级需求真伪的一手数据,也是我下周选题的核心材料。AI 眼镜 30%—70% 的退货率给了个反直觉结论:这东西还不是刚需,别买来当礼物送人;内容上也别写“值得入手”,写“为什么退货率七成”更真实、更容易起量。
8|中美就“300 亿对 300 亿”对等降税密切沟通,元首深圳会晤仍未官方确认
商务部发言人何亚东 11/12 表示,中美正就“约 300 亿美元对 300 亿美元”的对等降税安排保持密切沟通,覆盖产品中 90% 以上将免除全部加征关税并享受最惠国待遇,需各自完成国内法律程序后实施,“有关进展将适时公布”。11/11 王毅与美国国务卿鲁比奥通电话,表示愿相互支持办好 2026 年 APEC 领导人非正式会议和 G20 峰会,通稿未提具体会晤安排。特朗普此前单方面称可能在深圳与中俄元首会晤——中方未确认,属未确认信息。
→ “适时公布”四个字要读懂:谈得不错但没签字,所以出口链、跨境电商、航运只能给预期、不能给估值。投资上别因为降税传闻去追出口链,11/20 前后真有法律程序落地公告才是买点。内容上,“元首会不会在深圳见面”是本周流量最大的悬念,但必须标注未获官方确认——读者是精英人群,模糊表述比错误更伤号。
9|深圳 APEC 倒计时 3 天:17—20 日非粤 B 禁行六区,全市义务教育放 4 天秋假
APEC 领导人非正式会议 11/18—19 在深圳举行(工商领导人峰会 11/17—18)。已证实条款:11/17—20 每日 6:00—22:00,禁止非粤 B 载客汽车在福田、罗湖、南山、宝安、龙岗、龙华六区所有道路通行(部分高速、机场路段除外);11/18—19 同时段禁小型货车进福田、罗湖、南山;全市义务教育阶段学校(含民办)11/17—20 放秋假,幼儿园参照执行、不调休;市人社局倡议企业 11/16—20 居家或错峰办公。
配套:地铁公交票价五折、新增 50 条接驳专线、公车按 90% 停驶、新皇岗口岸设 4 条 APEC 专用通道 24 小时通关。天气:11/13 下午 3 点起宝安转阵雨、夜间降水概率 90%,18—19 转好但降到 17—23℃。
→ 这周影响家庭日程最直接的一条,三件事今天就能定:带娃——孩子 11/17—20 放 4 天秋假、幼儿园参照执行,我和妻子一个上班一个兼职,这四天的看护班今天就得排;出行——家里若有外地牌车,17—20 白天别开进宝安/福田(西乡也在范围内),五折地铁加 50 条接驳线,改公共交通更省;穿衣——今天下午 3 点后转阵雨、夜间 90%,接娃带伞;18—19 从 28℃掉到 21℃,沛颖的薄外套提前备好。顺手两件到期的民生事:2027 年度居民医保集中参保还在 9—12 月过渡期,别断保;广东育儿补贴每孩 3600 元/年连发 3 年,要求婴幼儿为广东户籍,去核对沛颖户口本。
10|港股财报季下周开闸,恒生科技昨夜先跌 2.36%,南向却买了 58 亿
11/12—13 窗口内无中国互联网公司发 Q3 财报,但日程已定:百度 11/16、京东 11/17、腾讯 11/18(董事会批准 Q3 业绩及股息)、阿里 11/19(美股盘前,电话会 20:00—21:00)、B 站 11/24;美团、拼多多未确认。
11/12 恒指 24008.55(-1.26%)、恒生科技 3931.93(-2.36%,成交 654.91 亿港元,成分股 27 跌 2 涨 1 平);南向逆势净买入 58.46 亿,十大成交股里阿里-W 净买入 11.24 亿、智谱 8.43 亿。
→ 这是“AI 叙事能不能兑现成利润”的第一轮硬考核。只看三样:资本开支是否继续上调、AI 相关收入占比有没有实质抬升、回购力度是否加码。恒科昨夜 -2.36% 而南向净买 58 亿,内资在赌财报、外资在撤,这种背离通常在财报当天撕裂。
实操:财报前别重仓单押,尤其别在腾讯、阿里财报前一天加仓;若腾讯 capex 超预期,A 股算力链会再冲一波,那才是我调仓的时点。
11|Anthropic IPO 约 6 倍超额认购,OpenAI 累计募资约 150 亿美元、估值 1.25 万亿
路演反馈显示 Anthropic 认购需求约为发行股份数量的 6 倍,承销商告知潜在投资者“现有股东获优先配售、其他投资者获配可能少于预期”(知情人士口径,非公司公告);定价区间仍为 70—78 美元、代码 ANT、拟 11/19 挂牌,未见上调区间的 S-1/A 修正文件;最高募资约 644 亿美元+260 亿美元同步私募配售,合计约 904 亿,完全摊薄估值约 1.4 万亿美元。OpenAI 新一轮累计已募约 150 亿美元、估值 1.25 万亿;另据知情人士,英伟达对 Anthropic 的投资已增至 100 亿美元。
→ 两个信号合起来看:一级市场对 AI 的定价还在扩张,但“老股东优先配售”意味着新钱根本拿不到货——这是稀缺叙事维持估值,不是真实需求验证。对二级市场的净效应是抽血:一个 904 亿美元级别的 IPO 在 11/19 前后会从科技股抽走流动性,叠加美债 5.13%,纳指短期难有大行情。所以“Anthropic 火爆”对我是内容素材和风险提示,不是买入信号。
12|豆包工作接入 Kimi、GLM、DeepSeek;谷歌发布 Gemini 4 Hydrogen
11/12 豆包工作正式接入 Kimi 3.1 Pro、GLM 5.3、DeepSeek V4.1 Flash 等多款第三方模型并推限时特惠。同日谷歌发布 Gemini 4 Hydrogen:较高思考模式的 Gemini 3.8 Flash 提速 2.5 倍、虚假信息生成降至 1/5 以下、Terminal-Bench 4.1 得分由 18.2% 升到 57%,API 定价输入 1.5 美元/百万 token、输出 7.5 美元,已全球上线。硬件端:三星与谷歌首款 Android XR 眼镜开启预购,395—449 美元,内置 Gemini、支持实时翻译,12/10 上市,仅限美/韩 Google 账户。
→ 豆包把 Kimi、GLM、DeepSeek 装进同一个入口,是“平台化聚合”的开端——模型能力差距在收窄,竞争从“谁的模型强”转向“谁的入口和分发强”。这直接改我的内容策略:以后写“某模型又强了”价值下降,写“同一任务在三个模型上的成本与效果对比”才是硬内容,而这三个入口我手上都有。另外提醒一句事实边界:三星这款 XR 眼镜只在美/韩账户可购,国内买不到,别写成“已可购买”。
13|国内首个口服 GLP-1 减重药获批,礼来“穆优达”落地
国家药监局 11/12 批准礼来奥氟格列隆钙片(商品名“穆优达”)1 类新药上市,用于肥胖或超重伴至少一种体重相关合并症成人的体重管理,为国内首个获批的口服 GLP-1 类减重药。
同日荣昌生物公告,与 Vorbio 就泰它西普许可协议签署修订协议,将新一代长效 BAFF/APRIL 双靶点分子 RC298 纳入合作。
→ 减重药从“注射”走向“口服”,改变的不是疗效,而是依从性和渠道——口服药能进药店和电商,不需要冷链和注射场景,它很快会变成一个消费级健康支出项。家庭层面的含义:如果有人长期在体重管理上花钱,口服剂型上市后价格和可及性会明显好于注射剂,值得等。
投资上要分清利好谁:受益的是有口服多肽/小分子平台的国内药企与院外渠道,不是单纯蹭“减肥概念”的标的。
14|10 月新能源车产销同比 +13.8%,但 11 月首周零售同比 -21%
中汽协:2026 年 10 月新能源汽车产销 201.7 万辆和 194 万辆,同比 +13.8% 和 +13.1%,新能源占新车销量 64.3%(批发 + 出口口径)。乘联分会 11/13 晨间数据:11 月 1—8 日全国乘用车零售同比 -21%,新能源零售渗透率升至 74.9%,燃油车受高油价压制、首购需求萎缩。
→ 一边渗透率新高,一边首周零售塌方,说明车市进了“存量 + 政策透支”阶段。如果家里有换车计划,时点判断很清楚:11 月是经销商冲年度销量的窗口,价格谈判空间最大;叠加宝安“欢购爱车”消费券(9/19—12/31)和国补,是今年最后一个“三重叠加”的下单窗口,别等到 12 月底——那时冲量结束、车源也紧。
15|“腾讯裁员 50%”被证伪,但 Gartner:八成已用 AI 的企业裁过员
11/12—13 流传的“腾讯裁员 50%”,界面新闻从接近腾讯的知情人士处获悉完全不属实,误读源自腾讯 28 周年 Linktime 直播中管理层关于“加快组织变革、资源适应 AI 时代重新调度”的表述。
行业侧:Gartner 覆盖 350 家年营收超 10 亿美元企业的报告显示,已部署 AI/自动化的企业中约八成实施过裁员;TrueUp 数据截至 2026 年 10 月,全球科技公司产品经理开放岗位达 7303 个,创近四年新高,较 2023 年 3 月低点反弹 75%;74% 求职者承认应聘中使用生成式 AI。
→ 正确读法不是“AI 在裁员”,而是“岗位在重配”:总量收缩,但产品与管理岗在反弹,说明企业缺的不是写代码的人,是能把 AI 落到业务里的人。对我的职业策略很直接:把“AI 落地能力”变成可验证的交付物(跑通的模型对比、成本测算、自动化流程),比证书有用;公众号就是能力证明,持续输出有数据、有复现步骤的内容,比资讯搬运更能带来机会。
今天盯三件事
一,开盘看算力链会不会二次杀跌——隔夜英伟达 -4.34%、美债破 5.13%,加上周五的周末效应,高开更像减仓窗口(中午已应验:算力硬件领跌、银行影视逆势)。二,10 月社融如果今天出,弱于预期就别指望 V 型反转;若超 1.5 万亿,周五反而有个像样的反弹理由。
三,APEC 只剩 3 天,11/17—20 非粤 B 禁入六区、孩子放 4 天秋假,今天把看护班和通勤方案定下来,下午 3 点后宝安有阵雨。
这期的行情取交易所与 Wind 口径,政策取部委原文,外媒与“知情人士”一律标注未确认。明天尽量还在开盘前。
引用本文
我. 《AI 科技每日资讯 · 11 月 13 日:黄仁勋辞任,美债破 5.13%,黄金跌到一年新低》. 零点认知 AI 的知识库, 2026年11月13日. https://lingdian-blog.pages.dev/articles/ai-tech-daily-2026-11-13
本文为原创内容,欢迎在注明作者与原文链接的前提下引用、讨论;如需全文转载请联系作者。